
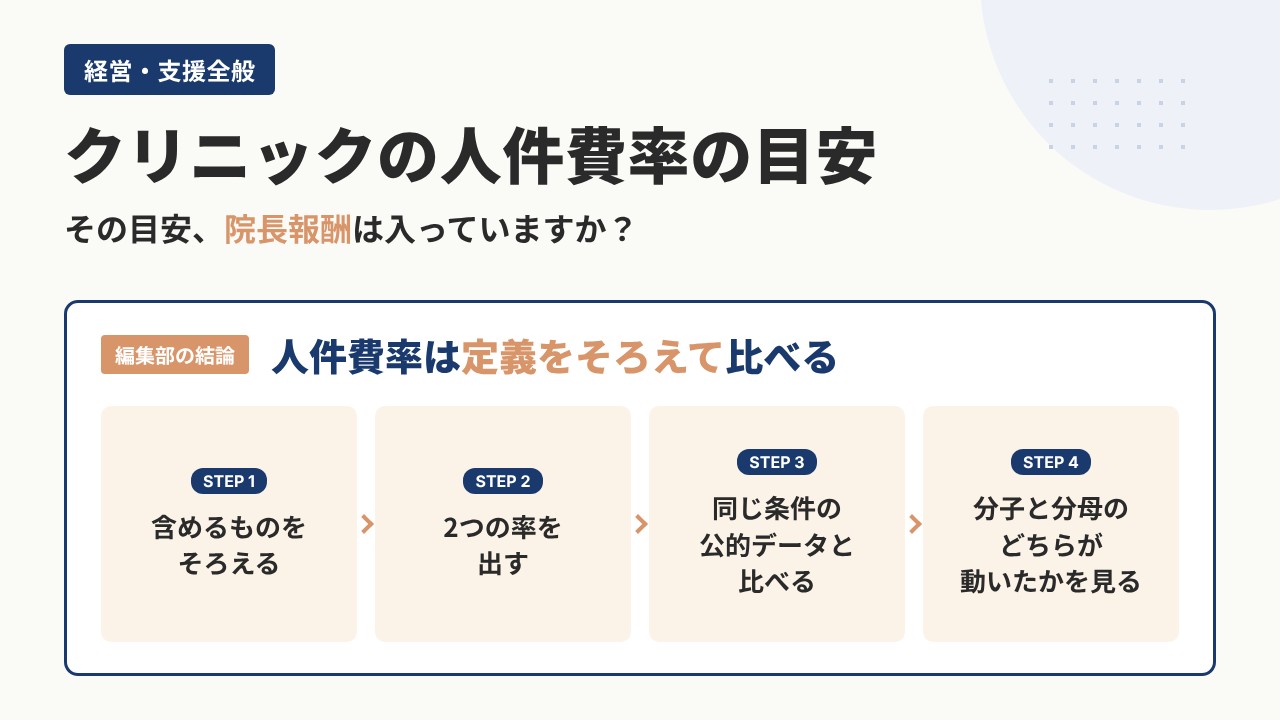
クリニックの人件費率とは、医業収益に占める人件費の割合です。院長の報酬を人件費に含めるかで数字が大きく変わり、第25回医療経済実態調査の給与費比率(令和6年度)は、院長報酬を含む医療法人の一般診療所で50.9%、含まない個人立で28.7%でした。自院の数字は、定義をそろえた相手と比べます。
「人件費率は15〜20%が目安という記事もあれば、5割という資料もある。うちの30%は高いのか、低いのか分からない」
賃上げと最低賃金の引上げが続く年には、私のもとに届くこうしたご相談が増えます。
数字がばらばらに見えるのは、院長の報酬、分母に使う収益、法定福利費などの範囲、派遣や紹介手数料の扱いが、資料ごとに違うためです。定義をそろえないまま比べると、問題のない数字に焦ったり、見直すべき数字を見過ごしたりします。
ここでは、公的データで見る人件費率の目安、資料で数字が違う理由、自院の測り方と読み方、削減の前に見直す順番、賃上げ局面での人件費の考え方を、一次資料にもとづいて順に整理します。
この記事のサマリー
- クリニックの人件費率は、医業収益に占める人件費(給料・賞与・退職金・法定福利費)の割合で、院長の報酬を含めるかどうかで数字が大きく変わります
- 第25回医療経済実態調査(令和6年度)の給与費比率は、院長報酬を含む医療法人の一般診療所で50.9%、開設者の報酬を含まない個人立で28.7%です
- 資料によって人件費率が違うのは、院長報酬の扱い、分母、法定福利費・賞与・退職金の扱い、派遣や紹介手数料の扱いの4点が資料ごとに異なるためです
- 自院の人件費率は「スタッフ人件費率」と「院長報酬を含む人件費率」の2つを出し、開設者の種類・病床の有無・診療科をそろえた公的データと比べます
- 人件費率が上がったときは、人件費が増えたのか医業収益が減ったのかを分け、率だけを根拠に人を減らさず、業務の棚卸しとタスクシフトから見直します
- 令和8年度診療報酬改定は令和8・9年度に各3.2%(看護補助者・事務職員は5.7%)のベースアップを目標にしており、最低賃金の引上げと合わせて、人件費の増加分は総額で試算します
目次
公的データで見るクリニックの人件費率の目安
クリニックの人件費率の目安は、第25回医療経済実態調査(令和6年度)の給与費比率で、院長の報酬を含む医療法人の一般診療所が50.9%、開設者の報酬を含まない個人立が28.7%です。無床の医療法人でも診療科によって39.1%から62.4%まで開きがあり、病床の有無と診療科をそろえて比べます。
医療経済実態調査は、中央社会保険医療協議会(中医協)が診療報酬改定の基礎資料として2年ごとに行う調査です。費用の科目のうち「給与費」の、医業・介護収益に対する比率が、公的データで見る人件費率にあたります。第25回はに公表され、令和5年度と令和6年度の決算を集計しています。
開設者別・病床の有無別の給与費比率
一般診療所の給与費比率を、開設者と病床の有無で分けると次のとおりです。
表1 一般診療所の給与費比率(医業・介護収益に対する割合)
| 区分 | 令和5年度 | 令和6年度 | 院長の報酬 | 施設数 |
|---|---|---|---|---|
| 医療法人・全体 | 48.3% | 50.9% | 含む | 1,333 |
| 医療法人・無床 | 48.1% | 51.0% | 含む | 1,238 |
| 医療法人・有床 | 49.3% | 50.2% | 含む | 95 |
| 個人立・全体 | 27.2% | 28.7% | 含まない | 844 |
| 個人立・無床 | 26.7% | 28.3% | 含まない | 830 |
構成比率は、新型コロナウイルス感染症関連の補助金を除いた医業収益と介護収益の合計に対する割合です。個人立は青色申告者(省略形式)を含む集計です。個人立の有床は回答14施設と少ないため省略しています。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告」p.24注1・p.25・p.607/取得日:2026年10月14日)
個人立の28.7%は、院長の報酬を含まない人件費率、つまりスタッフ人件費率の公的な比較対象として使えます。
ただし、個人立と医療法人では規模が違います。無床診療所の1施設あたり医業収益(令和6年度)は、個人立で8,849万円、医療法人で1億6,991万円です(同報告p.607・p.25)。このため、2つの比率の差がそのまま院長報酬の大きさを示すわけではなく、差し引きで院長報酬を推し量る使い方はしません。
同じ調査の概要には、「個人立の一般診療所については、損益差額の計算上、開設者(院長等)の報酬に相当する部分が、費用に計上されていないこと等から、医療法人よりも、『損益率』が数値上高くあらわれている」という注記があります(出典:中央社会保険医療協議会「第25回医療経済実態調査の概要」(版)p.2/取得日:2026年10月14日)。損益率の推移は、クリニックの売上アップ方法|患者数・来院頻度・単価で原因を絞る経営改善の手順で扱っています。
診療科別に見ると幅がある
無床診療所の給与費比率を、主たる診療科別に見ると次のとおりです。
表2 無床診療所の給与費比率(令和6年度・主たる診療科別)
| 診療科 | 医療法人 (院長の報酬を含む) |
個人立 (院長の報酬を含まない) |
|---|---|---|
| 内科 | 52.5%(581) | 27.3%(408) |
| 小児科 | 51.7%(86) | 26.9%(51) |
| 精神科 | 62.4%(25) | 27.2%(43) |
| 外科 | 47.5%(49) | 31.5%(35) |
| 整形外科 | 54.5%(143) | 34.6%(70) |
| 産婦人科 | 39.1%(35) | 27.4%(21) |
| 眼科 | 48.4%(96) | 25.8%(75) |
| 耳鼻咽喉科 | 54.9%(91) | 28.8%(48) |
| 皮膚科 | 52.4%(71) | 28.9%(50) |
| その他 | 43.7%(61) | 27.9%(29) |
| 全体 | 51.0%(1,238) | 28.3%(830) |
括弧内は施設数です。施設数が少ない区分(精神科の医療法人25施設、産婦人科の21施設・35施設など)は、少数の施設の影響を受けやすい数字です。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告」p.161〜163(医療法人・入院診療収益なし)、p.617〜619(個人(青色申告者を含む)・入院診療収益なし)/取得日:2026年10月14日)
医療法人では精神科・耳鼻咽喉科・整形外科が高め、産婦人科(無床)とその他が低めです。個人立では整形外科と外科が高めです。差が出る理由は調査報告には書かれていません。人員の構成やリハビリ職の有無などで差が出ることがあるため、自院と同じ診療科の数字と比べます。
令和6年度に比率が上がったのは、収益の減少と給与費の増加が重なったため
医療法人の一般診療所では、令和5年度から6年度にかけて医業収益が2.1%減り、給与費が3.2%増えました。その結果、給与費比率は48.3%から50.9%に上がりました。
同じく医療法人の一般診療所の職種別の平均給料(給料と賞与の合計・年額、令和6年度)は、看護職員413.2万円(前年度比+1.2%)、事務職員338.9万円(同+1.7%)、院長2,897.9万円(同+4.2%、中央値2,280万円、回答1,057施設)です(出典:中央社会保険医療協議会「第25回医療経済実態調査の概要」(版)p.16・p.20/取得日:2026年10月14日)。
比率の上昇は「人を使いすぎた」ことだけを意味しません。分母の医業収益と分子の給与費の両方の動きで起きるため、自院の率が上がったときも、どちらが動いたかを分けて読みます。
編集長コメント
高梨 真奈美
個人立の先生が、院長の報酬を含む医療法人の数字と比べて「うちは低いから大丈夫」と安心したり、院長の報酬を含まない目安と比べて「うちは高すぎる」と焦ったりする場面を、私は支援の現場で何度も見てきました。私は、比べる前に必ず「その数字に院長の報酬が入っているか」を確かめてもらうようにしています。それだけで、焦る必要のない数字と、本当に見直すべき数字が分かれます。
公的データの人件費率(給与費比率)は、院長報酬を含む医療法人の一般診療所で50.9%、含まない個人立で28.7%(令和6年度)で、病床の有無・診療科・規模をそろえて比べます。
人件費率の計算式と、数字が資料で違う4つの理由
クリニックの人件費率は、人件費を医業収益で割って求めます。資料によって数字が違うのは、院長の報酬を含むか、分母に何を使うか、法定福利費・賞与・退職金を含むか、派遣や紹介手数料をどう扱うかの4点が違うためで、定義を確かめてから比べると自院の位置を取り違えません。
計算式と、人件費に含めるもの・含めないもの
計算式は次のとおりです。
- 人件費率(%) = 人件費 ÷ 医業収益 × 100
医療経済実態調査の「給与費」には、次のものが含まれます。
- 給料:扶養手当・時間外勤務手当・通勤手当など、労働の対価として支給したすべてのもの
- 賞与:賞与引当金繰入額を含む
- 退職金:退職給付引当金制度があれば繰入額、なければ支払額
- 法定福利費:社会保険料(健康保険・介護保険・年金)と労働保険料(雇用保険・労災保険)の事業主負担
個人立の診療所では、青色事業専従者に支給した給与も給与費に含まれます。
一方で、派遣労働者の受け入れ費用と職員採用の紹介手数料は「委託費」のうちの「人材委託費」、医療事務などの業務委託費は「委託費」、福利厚生費はその他の経費に計上され、給与費には入りません(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告」p.3、同「第25回医療経済実態調査(医療機関等調査)記入要領(案)」()PDF p.36(要領p.8)/取得日:2026年10月14日)。
記入要領は、調査の実施前に中医協へ示された(案)の段階の資料です。ここでの定義は報告書p.3を主とし、記入要領(案)で補っています。
理由1:院長の報酬を含むかどうか
医療法人の一般診療所では、その診療所で働く院長や役員の報酬も給与費に含まれます。根拠は次の3点です。
- 調査票の記入要領(案)は、給与費を「調査対象となった診療所で直接業務に従事する役員・職員に対する」費用としています(PDF p.36、要領p.8)
- 同じ記入要領(案)の職種別の欄では、院長欄に「個人立診療所の開設者でない院長、個人立診療所以外の院長」を記入し、個人立診療所の開設者である院長は「0」を記入するとしています。理事(長)兼院長は「院長」の欄に記入します(PDF p.42、要領p.14)
- 報告書の一般診療所の開設者別の職種別給与では、医療法人の列に院長(給料と賞与の合計2,897万8,974円)と役員が集計され、個人の列の院長は「-」です(報告書p.331)
個人立の診療所では、開設者である院長の報酬に相当する部分は給与費に含まれません(報告書p.3注・p.7留意事項2)。院長の取り分は、損益差額(利益)の側に残ります。なお、医療法人でも、診療所で直接業務に従事しない役員の報酬は対象外で、複数の施設に勤める役員の報酬は勤務時間などで按分されます。
同じ実態でも、法人化すると院長の報酬が費用に移るため、人件費率は上がり、利益率は下がって見えます。法人化の判断の考え方は、クリニックの医療法人化|判断フレームと制度概要を整理するで整理しています。
理由2:分母に何を使うか
医療経済実態調査の構成比率の分母は、新型コロナウイルス感染症関連の補助金を除いた医業収益と介護収益の合計です(報告書p.24注1)。自院で計算するときも、自由診療・健診・文書料などを医業収益に入れているか、補助金を除いているかで分母が変わります。
付加価値に対する人件費の割合を示す労働分配率のように、医業収益以外を分母にした指標は、人件費率とは別の指標です。同じ表に並べて比べないようにします。
理由3:法定福利費・賞与・退職金を含むかどうか
医療経済実態調査の給与費は、法定福利費・賞与・退職金を含みます。資料によっては、何を含むかを明記していないものもあります。
給料以外の負担は小さくありません。令和8年度改定のベースアップ評価料では、賃金改善の原資を算出するときに1.29の係数を使います。この係数は、「事業主が負担する法定福利費」「月額給与に伴って変動する賞与」などの経費を踏まえたものです(出典:厚生労働省「令和8年度診療報酬改定 1.賃上げ対応」p.10/取得日:2026年10月14日)。
理由4:派遣・紹介手数料・業務委託は給与費の外にある
医療経済実態調査では、派遣労働者の受け入れ費用と職員採用の紹介手数料は「人材委託費」として委託費に計上され、医療法人の一般診療所では医業・介護収益の0.7%でした(令和6年度、概要p.16)。医療事務の外部委託も委託費です。
業務を派遣や外部委託に切り替えると、人件費率は下がっても委託費は上がります。人件費率と委託費率を並べて見ると、人にかかる費用の全体をつかめます。
計算例:同じクリニックでも、定義で人件費率は大きく変わる
以下は説明のための架空の数値で、統計値ではありません。前提(年間・仮の数値例)は、医業収益1億円、スタッフの給料・賞与2,000万円、スタッフ分の法定福利費300万円、派遣・紹介手数料200万円、院長の報酬2,400万円(医療法人なら役員報酬)です。
表3 定義で変わる人件費率(仮の数値例)
| 定義 | 分子 | 人件費率 |
|---|---|---|
| A スタッフの給料・賞与のみ | 2,000万円 | 20.0% |
| B Aに法定福利費を加える | 2,300万円 | 23.0% |
| C Bに派遣・紹介手数料を加える | 2,500万円 | 25.0% |
| D Bに院長の報酬を加える | 4,700万円 | 47.0% |
架空の数値で、統計値ではありません。院長の報酬に係る法定福利費は、簡略化のため省略しています。医療経済実態調査の給与費に近いのは、個人立がB、医療法人がDです。
同じ実態でも、どこまでを人件費に入れるかで、人件費率は20%台にも40%台にもなります。4つの理由を、資料の種類ごとにまとめると次のとおりです。
表4 人件費率の主な定義の違い
| 資料 | 人件費(分子) | 院長の報酬 | 分母 | 確認すること |
|---|---|---|---|---|
| 医療経済実態調査 (医療法人) |
給料・賞与・退職金・ 法定福利費 |
含む (診療所で働く院長・役員) |
医業収益+介護収益 | 派遣・紹介手数料は委託費 |
| 医療経済実態調査 (個人立) |
同上 (青色事業専従者給与を含む) |
含まない | 医業収益+介護収益 | 院長の取り分は利益側 |
| 会計事務所や 民間の経営指標 |
資料ごとに異なる | 資料ごとに異なる (院長の報酬を別項目で示す資料もある) |
資料ごとに異なる | 定義の注記を確認 |
| 自院の決算書 (医療法人) |
給料・賞与・法定福利費・ 役員報酬など |
役員報酬として計上 | 医業収益 | 勘定科目の分け方は 事務所ごとに違う |
| 自院の決算書 (個人立) |
給料賃金・専従者給与・ 法定福利費など |
計上されない | 医業収益 | 専従者給与は含めてそろえる |
編集長コメント
高梨 真奈美
私は、院長の報酬を含まない「スタッフ人件費率」と、含む人件費率の2つを並べて持っておくことをお勧めしています。前者は採用や配置の判断に、後者は法人化や院長報酬の決め方の判断に使います。目的が違う数字なので、どちらか1つだけで「高い・低い」を決めないでほしい、というのが私の考えです。
人件費率の数字が資料ごとに違うのは、院長報酬・分母・法定福利費などの範囲・派遣や紹介手数料の扱いが違うためで、定義をそろえずに比べると自院の位置を取り違えます。
自院の人件費率の測り方と、高い・低いときの読み方
自院の人件費率は、決算書から給料・賞与・退職金・法定福利費を拾い、院長報酬を除いた「スタッフ人件費率」と含めた人件費率の2つを出して、開設者の種類・病床・診療科をそろえた公的データと比べます。率が上がったときは、人件費が増えたのか医業収益が減ったのかを分けて読みます。
測り方の手順
- 分子を拾う:給料手当・賞与・法定福利費・退職金(引当金繰入額)を拾います。医療法人は役員報酬、個人立は専従者給与も拾います。派遣・紹介手数料と業務委託費は、別に控えておきます
- 分母を決める:医業収益は、自由診療や健診の収益も含めます。介護収益があれば、医療経済実態調査にそろえて加えます。補助金は除きます
- 2つの率を出す:院長の報酬を除いたスタッフ人件費率と、院長の報酬を含む人件費率を出します
- 比べる相手を選ぶ:下の表で、自院の形に合う公的データを選びます
- 直近2〜3期を並べる:単年の数字ではなく、推移で見ます
- 生産性の指標を並べる:常勤換算1人あたり医業収益と委託費率を、人件費率と一緒に見ます
表5 自院の形と、比べる公的データ
| 自院 | 比べる数字 | 公的データ(令和6年度) | 出典 |
|---|---|---|---|
| 医療法人・無床 | 院長の報酬を含む人件費率 | 51.0%(診療科別は表2) | 報告書p.25、p.161〜163 |
| 医療法人・有床 | 院長の報酬を含む人件費率 | 50.2% | 報告書p.25 |
| 個人立・無床 | スタッフ人件費率 | 28.3%(診療科別は表2) | 報告書p.607、p.617〜619 |
| 個人立で 法人化を検討中 |
両方を出し、院長の報酬を 仮に置いた率も試算 |
― | 法人化の判断と合わせて確認 |
規模(医業収益)も近い相手と比べます。院長の報酬をいくらに置くかは税務や法人化の判断にかかわるため、税理士などの専門家に確認してください。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告」/取得日:2026年10月14日)
高いとき:分子(人件費)と分母(医業収益)のどちらが動いたかを分ける
人件費率が上がったときは、まず分子と分母のどちらが動いたかを確かめます。
分母の医業収益が減っているなら、患者数・来院頻度・単価のどれが落ちたかを見ます。売上の分解の手順は、クリニックの売上アップ方法の記事で整理しています。
分子の人件費が増えているなら、人員の増加、基本給や時給の改定、残業の増加のどれが効いているかを見て、業務の棚卸しに進みます。受付・電話・会計の業務を書き出して見直す手順は、クリニックの業務効率化の進め方|受付・電話・会計の業務改善と効果の測り方で解説しています。採用の紹介手数料は、人件費ではなく委託費の側に出る点も確認します。
人件費は固定費の大きな部分を占め、損益分岐点に直結します。損益分岐点と固定費の見方は、クリニックの損益分岐点とは?計算方法・1日の必要患者数と利益率など財務指標の公的データで扱っています。
低いとき:人手不足や負担の偏りのサインのことも
人件費率が低くても、残業の常態化、欠員の放置、院長の長時間労働で成り立っているなら、その状態は長く続きません。低い数字は、人手不足や負担の偏りのサインのこともあります。
拙著では、働き方の見直しだけを先に進め、業務量が変わらないまま時短勤務者を補うパート採用が増えて人件費が膨らんだ例を、4つの柱を同時に動かす必要性の例として挙げています(第3章)。院長が書類作成や検査結果のサマリー作成を抱え込み、燃え尽き寸前まで追い込まれた例も紹介しています(第20章)。どちらも、人件費率の数字だけを見ていては気づきにくい問題です。
編集長コメント
高梨 真奈美
人件費率だけを根拠に「業界平均より高いので人を減らしましょう」と提案されたら、その平均に院長の報酬が入っているか、病床や診療科がそろっているかを、提案した相手に尋ねてみてください。答えられない提案で人員を減らすと、残るスタッフの負担と離職のほうが高くつきます。人を減らす前に、人の判断時間をどう増やすかを考えるのが、私の基本の考え方です。
自院の人件費率は、スタッフ人件費率と院長報酬を含む率の2つを出し、同じ条件の公的データと比べたうえで、分子と分母のどちらが動いたかを分けて読みます。
人件費を削減する前に:高梨メソッドで見直す順番
クリニックの人件費を削減する前に見直すのは、人数ではなく業務の配分です。高梨メソッドでは人件費を判断時間を生む投資として扱い、業務の棚卸し、タスクシフトと役割の再設計、業務の流れに合わせたツール選び、多様な働き方と定着の仕組みの順に整えます。
見直しは、次の4段階で進めます。
- 業務の棚卸し:誰が何にどれだけ時間を使っているかを書き出します
- タスクシフトと役割の再設計:医師にしかできない業務に医師の時間を集め、補助業務は看護師や事務職員へ移します
- 業務の流れを見直してからツールを選ぶ:原則3-2「業務フロー全体の見直し→ツール選定の順序を守る」のとおり、既存の業務にツールを上乗せしないようにします
- 定着の仕組みを整える:多様な働き方を受け入れ、メンタルヘルスの不調を早めに把握します
業務の棚卸しの具体的な手順はクリニックの業務効率化の進め方の記事で、ツールの比較はクリニック業務効率化サービスおすすめ5選|DX比較で人の判断時間を増やすで扱っています。医師のタスクシフトの制度面は、医師の働き方改革2024|時間外労働の上限規制とクリニック経営への影響を解説で解説しています。
原則3-1「AIで人を置き換えるのではなく『人の判断時間』を増やす」:人を減らす設計は離職で高くつく
拙著の第14章では、AIで人を置き換える設計を組むと離職の連鎖を招き、採用コストが導入効果を上回るケースが多いと書きました。「経営者は私たちを減らしたがっている」という空気が職場に流れると、優秀なスタッフから先に辞めていくためです。人件費の削減を目的にせず、事務作業の時間を減らして判断の時間を増やす方向に、投資を振り向けます。
原則4-2・4-3:タスクシフトと役割の再設計は、給与・評価とセットで進める
原則4-2「タスクシフトで医師の専門性を最大化する」と原則4-3「看護師・受付の役割を再設計する」では、受け手側の教育への投資と、待遇の見直しをセットにすることが前提です(第20・21章)。役割を広げるだけ広げて給与や評価が据え置きでは、スタッフから見て「責任だけ増えた」と映り、離職のおそれを高めます。
給与体系や評価制度を合わせた結果、人件費率が一時的に上がることはあります。その場合は、率の上下だけでなく、1人あたり医業収益とスタッフの定着で評価します。
原則4-4・4-5:多様な働き方とメンタルヘルスは、離職による損失を防ぐ
原則4-4「多様な働き方(時短・パート・複業)を経営資源として受け入れる」は、時短勤務やパート勤務を制約ではなく、長期的な人材の厚みを作る資源として扱う考え方です(第22章)。
原則4-5「スタッフのメンタルヘルス管理は経営責任である」について、拙著では、不調による離職が、後任の採用・教育・引き継ぎ、残るスタッフの負担増へと連鎖し、採用コストの何倍もの経営損失になると書きました(第23章)。人件費を考えるときは、離職によって失う費用まで含めて判断します。
📖 拙著で詳述
人件費と人材の考え方は、拙著『医療機関サステナブル経営の20年マップ 〜クリニックを20年続ける高梨メソッド〜』の第IV部第14章と、第V部「働き方設計の5原則」(第19章〜第23章)で詳しく解説しています。
人件費は率だけを根拠に削らず、業務の棚卸し→タスクシフトと役割の再設計→ツール→定着の順で、1人あたりの生産性と定着を高めて適正化します。
賃上げ局面の人件費:令和8年度改定と最低賃金
令和8年度診療報酬改定は、令和8年度と9年度にそれぞれ3.2%(看護補助者・事務職員は5.7%)のベースアップを目標にし、ベースアップ評価料の対象を事務職員などに広げました。令和8年度の地域別最低賃金も全国加重平均1,177円に上がるため、人件費の増加分は総額で試算します。
改定率の賃上げ分とベースアップ評価料
令和8年度診療報酬改定の改定率は+3.09%(令和8・9年度の2年度平均)で、このうち賃上げ分は+1.70%(令和8年度+1.23%、令和9年度+2.18%)です。賃上げ分は、令和8・9年度にそれぞれ3.2%(看護補助者・事務職員は5.7%)のベースアップを実現するための措置と位置づけられています(出典:厚生労働省「令和8年度診療報酬改定について【全体概要版】」(版)p.3/取得日:2026年10月14日)。
ベースアップ評価料の対象職員は、改定後は「当該保険医療機関に勤務する職員(40歳以上の医師・歯科医師・薬局薬剤師、業務委託により勤務する者を除く。経営者、法人役員を含まない。)」です。事務職員や40歳未満の医師などが、新たに対象に加わりました(出典:厚生労働省「令和8年度診療報酬改定 1.賃上げ対応」p.3・p.9/取得日:2026年10月14日)。
評価料の対象から経営者と法人役員は外れるため、賃上げの試算は「院長の報酬を除いたスタッフ人件費」で考えます。外来・在宅ベースアップ評価料は、継続的に賃上げしている医療機関とそれ以外で評価が異なり、令和8年度・9年度で段階的な評価になります(「1.賃上げ対応」p.3)。点数と算定要件は告示・通知で確かめ、届出と賃金改善計画を確認します。改定率の内訳と売上との関係は、クリニックの売上アップ方法の記事で整理しています。
令和8年度の地域別最低賃金は全国加重平均1,177円
厚生労働省の「地域別最低賃金の全国一覧」によると、令和8年度の地域別最低賃金の全国加重平均は1,177円で、前年度の1,121円から56円(5.0%)の引上げです。最も高い東京都で1,280円、最も低い宮崎県で1,085円です。発効日は都道府県ごとに令和8年10月1日から12月2日まで分かれており、2026年10月14日時点でまだ発効していない都道府県もあります(出典:厚生労働省「地域別最低賃金の全国一覧」/取得日:2026年10月14日)。
影響を受けやすいのは、最低賃金に近い時給で雇っている受付や補助職のパートです。その時給が上がると、上の等級の職員との差が縮み、賃金の逆転が起きないよう全体を見直す必要が出ることがあります。
賃上げは「率」ではなく「総額」で試算する
賃上げの影響は、対象職員の月額賃金総額に賃上げ率を掛け、法定福利費や賞与への波及を加えた総額で試算します。ベースアップ評価料の算定で使う1.29の係数は、この波及を見込んだものです(「1.賃上げ対応」p.10)。
たとえば、対象職員の月額賃金総額が300万円のクリニックで3.2%のベースアップをすると、月9.6万円です。法定福利費や賞与への波及を1.29倍で見込むと、月約12.4万円、年約149万円になります。これは説明のための仮の数値例で、統計値ではありません。
賃上げに使える公的な助成制度は、年度や地域ごとに要件と受付期間が変わります。利用を考えるときは、その時点の制度の要件を所管の窓口で確かめます。
令和8・9年度は各3.2%(看護補助者・事務職員5.7%)のベースアップが目標で、最低賃金も上がるため、人件費の増加分は法定福利費・賞与への波及まで含めた総額で試算します。
自院だけで判断が難しいときの相談先
人件費率の定義合わせや賃金・人員配置の見直しを自院だけで進めにくいときは、決算の数字を扱う会計事務所・税理士、労務を扱う社会保険労務士、経営全体を見る医療経営の支援会社に、目的を分けて相談します。都道府県の医療勤務環境改善支援センターも相談窓口です。
相談先を選ぶときは、次の点を確かめます。
- 院長の報酬の扱いなど、定義をそろえて比べてくれるか
- 人件費率だけを根拠に、人員の削減を勧めないか
- 業務の棚卸しから一緒に見てくれるか
医療勤務環境改善支援センターは、医療法にもとづいて各都道府県が設置している窓口で、医療労務管理アドバイザー(社会保険労務士等)と医業経営アドバイザー(医業経営コンサルタント等)が配置されています(出典:厚生労働省「都道府県医療勤務環境改善支援センターについて」/取得日:2026年10月14日)。
経営コンサルタントの支援内容や費用の決まり方はクリニックの経営コンサルティングとは|支援内容・費用の決まり方・契約前に確認する5つのことで、経営全体を支える支援会社の比較はクリニック経営の支援会社おすすめ5選で整理しています。病院向けとクリニック向けの支援の違いは、医療機関支援の会社おすすめ7選で扱っています。
人件費の見直しを外部に相談するときは、会計・労務・経営全体で相談先を分け、定義をそろえて比べてくれるか、率だけで人員削減を勧めないかを確かめます。
よくある質問
Q1. クリニックの人件費率の目安はどのくらいですか?
クリニックの人件費率の目安は、院長の報酬を含めるかで変わります。第25回医療経済実態調査(令和6年度)の給与費比率は、院長報酬を含む医療法人の一般診療所で50.9%、開設者の報酬を含まない個人立で28.7%です。開設者の種類・病床の有無・診療科をそろえて比べます。
Q2. 人件費率に院長の報酬は含めますか?
人件費率に院長の報酬を含めるかは、開設者の種類と資料によって異なります。医療法人では院長の報酬が給与費(役員報酬を含む)に入り、個人立では院長の取り分が利益側に残るため入りません。自院では含む率と含まない率の2つを出しておくと、どの資料とも比べられます。
Q3. 人件費率の計算式は何ですか?
人件費率の計算式は、人件費÷医業収益×100です。人件費には給料・賞与・退職金(退職給付引当金繰入額)・法定福利費を含め、派遣の費用や人材紹介手数料は委託費として別に見ます。医療経済実態調査は医業収益と介護収益の合計を分母にしています。
Q4. クリニックの人件費は削減すべきですか?
クリニックの人件費は、人件費率が上がったという理由だけで削減するものではありません。人件費が増えたのか医業収益が減ったのかを分け、収益が原因なら売上の見直し、業務の配分が原因なら業務の棚卸しとタスクシフトから手を付けます。人を減らすと残る職員の負担と離職が増えることがあります。
Q5. 令和8年度の診療報酬改定で、クリニックの人件費はどう変わりますか?
令和8年度診療報酬改定は、令和8年度と9年度にそれぞれ3.2%(看護補助者・事務職員は5.7%)のベースアップを目標とし、ベースアップ評価料の対象職員を事務職員や40歳未満の医師などに広げました。評価料は届出が必要で、経営者・法人役員は対象外です。
まとめ
クリニックの人件費率は、院長の報酬を人件費に含めるかで数字が大きく変わる指標です。第25回医療経済実態調査(令和6年度)の給与費比率は、院長報酬を含む医療法人の一般診療所で50.9%、含まない個人立で28.7%でした。資料ごとに数字が違うのは、院長報酬の扱い、分母、法定福利費などの範囲、派遣や紹介手数料の扱いが違うためです。
自院ではスタッフ人件費率と院長報酬を含む率の2つを出し、開設者の種類・病床・診療科・規模をそろえた公的データと比べ、分子と分母のどちらが動いたかを読みます。人件費を削減する前に、業務の棚卸し、タスクシフトと役割の再設計、ツールの選定、定着の仕組みの順に見直し、賃上げ局面の増加分は総額で試算します。人を減らすのではなく人の判断時間を増やす適正化が、20年続くクリニックの働き方設計につながります。
編集長コメント
高梨 真奈美
「目安より高い」と言われると、自院の人件費のかけ方が間違っているように感じて、不安になりますよね。ただ実際の支援現場では、比べていた2つの数字の定義が違っていただけ、ということがよくあります。片方は院長の報酬を含み、もう片方は含まない、という具合です。この記事では、目安の数字より先に「どの数字と比べるか」をお伝えします。