
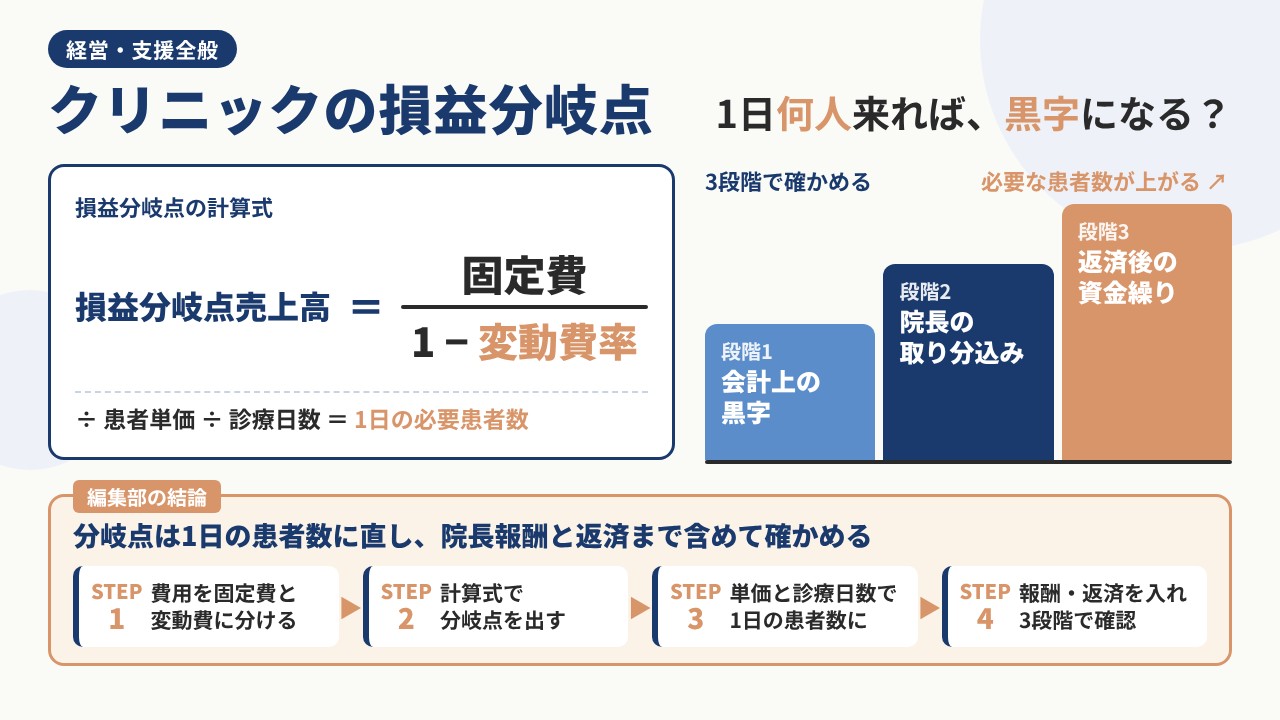
クリニックの損益分岐点とは、医業収益と費用が等しくなり利益がゼロになる医業収益の水準です。「固定費÷(1−変動費率)」で求め、患者単価と診療日数で割ると1日に必要な患者数がわかります。院長の報酬や借入の返済を固定費に加えるかで、必要な患者数は大きく変わります。
「患者さんは増えたのに、なぜか手元にお金が残らない」
普段お話を伺うクリニック院長の方々から、ここ数年で増えている言葉です。開業を準備している先生からは、「1日に何人来れば成り立つのか」という問いもいただきます。
診療報酬改定、人件費の上昇、光熱費の上昇が続くと、去年と同じ患者数では足りなくなることがあります。感覚や前年比だけでは、自院があと何人分の余裕を持っているのかが見えません。
ここでは、仮定の数字で計算をすべて示しながら、院長の取り分と返済まで入れた損益分岐点、損益分岐点の下げ方、第25回医療経済実態調査の利益率・赤字割合との比べ方まで整理します。
この記事のサマリー
- クリニックの損益分岐点は、利益がゼロになる医業収益の水準で、「固定費÷(1−変動費率)」で求め、患者単価と診療日数で割ると1日の必要患者数になります
- 費用は固定費と変動費に分け、人件費は短期では動かしにくいため固定費として扱います。変動費率は院外処方か院内処方かで大きく変わります
- 仮定の試算(月の固定費400万円・変動費率12%・患者単価6,000円・月20日診療)では、損益分岐点は月約455万円、1日38人です
- 同じ仮定で院長の取り分(月150万円)を固定費に加えると1日53人、借入の返済元金(月50万円)まで入れた資金繰りの分岐点は1日55人に上がります
- 損益分岐点を下げる方向は固定費・変動費率・患者単価の3つで、患者数を増やすと分岐点までの余裕が広がります。人件費を率だけで削らず、損益分岐点比率と安全余裕率を毎月点検します
- 第25回医療経済実態調査(令和6年度)の損益率は、医療法人の一般診療所で4.8%(前年度8.3%)、個人立で28.8%で、医療法人の一般診療所の37.2%が赤字でした
目次
クリニックの損益分岐点とは:計算式と1日の必要患者数
クリニックの損益分岐点は、利益がゼロになる医業収益の水準で、固定費÷(1−変動費率)で求めます。患者単価と診療日数で割ると1日の必要患者数、現状の医業収益で割ると損益分岐点比率になり、比率が低いほど赤字までの余裕があります。
損益分岐点売上高・変動費率・限界利益率の関係
クリニックの費用は、患者数に関係なく毎月ほぼ同じ額が出る固定費と、患者数に比例して増える変動費に分けます。医業収益から変動費を引いた残りが限界利益で、医業収益に占めるその割合が限界利益率(=1−変動費率)です。
損益分岐点売上高は、固定費÷限界利益率で求めます。限界利益で固定費をちょうどまかなえる医業収益の水準が、利益がゼロになる点だからです。
1日の必要患者数に直す
損益分岐点売上高を患者単価で割り、さらに月の診療日数で割ると、1日に必要な患者数になります。患者単価は「医業収益÷延べ患者数」で、自院の実績から出します。計算で小数が出たときは、切り上げた人数を分岐点として扱います。
損益分岐点比率と安全余裕率
損益分岐点比率は「損益分岐点売上高÷現状の医業収益」、安全余裕率は「1−損益分岐点比率」です。たとえば現状の医業収益が月1,000万円、損益分岐点売上高が月850万円なら、損益分岐点比率は85%、安全余裕率は15%です。医業収益が15%落ちると赤字になる、という意味です。
残したい利益を先に決めるときは、(固定費+目標利益)÷限界利益率で必要な医業収益を出します。仮に固定費400万円・変動費率12%で月100万円の利益を残すなら約568万円、患者単価6,000円・月20日診療なら1日48人です。
表1 損益分岐点で使う計算式
| 指標 | 計算式 | 読み方 |
|---|---|---|
| 変動費率 | 変動費÷医業収益 | 医業収益のうち、患者数に比例して 出ていく費用の割合 |
| 限界利益率 | 1−変動費率 | 医業収益のうち、固定費の支払いと 利益に回る割合 |
| 損益分岐点売上高 | 固定費÷限界利益率 | 利益がゼロになる医業収益 |
| 1日の必要患者数 | 損益分岐点売上高÷患者単価 ÷診療日数 |
小数は切り上げる |
| 損益分岐点比率 | 損益分岐点売上高 ÷現状の医業収益 |
100%に近いほど余裕が薄い |
| 安全余裕率 | 1−損益分岐点比率 | 医業収益が何%減ると赤字になるか |
| 目標利益を入れた 必要売上 |
(固定費+目標利益) ÷限界利益率 |
残したい利益から逆算する |
固定費・変動費・医業収益は、月額でも年額でも同じ式で使えます。期間はそろえて計算します。
損益分岐点は固定費÷(1−変動費率)で求め、患者単価と診療日数で1日の必要患者数に、現状の医業収益で損益分岐点比率に直すと、自院の余裕が数字で見えます。
損益分岐点の計算手順:固定費・変動費の分け方から通し試算まで
クリニックの損益分岐点は、費用を固定費と変動費に分け、変動費率、損益分岐点売上高、1日の必要患者数、損益分岐点比率と安全余裕率の順に計算します。月の固定費400万円・変動費率12%・患者単価6,000円・月20日診療と仮定すると、月約455万円・1日38人です。
ここからは、同じ仮定の数字を使って5つのステップで計算します。数字は説明のための仮定で、統計値や目安ではありません。
STEP1 費用を固定費と変動費に分ける
最初に、自院の費用を固定費と変動費に仕分けます。医療経済実態調査の科目と並べると、次のとおりです。
表2 クリニックの費用の分け方
| 費目 | 固定費・変動費 | 医療経済実態調査の科目 | 扱いの注意 |
|---|---|---|---|
| スタッフの給与・賞与・ 法定福利費 |
固定費 | 給与費 | 短期では患者数に合わせて増減できない。 パートも月の人員配置が決まっていれば固定費 |
| 院長の報酬 | 医療法人:固定費 個人立:費用ではない |
医療法人は給与費に含む 個人立は含まない |
個人立は利益から出すため、 院長の取り分を固定費に加えた分岐点も出す |
| 家賃・地代 | 固定費 | その他の医業・介護費用 (賃借料) |
― |
| リース料・保守料 | 固定費 | その他の医業・介護費用 (設備機器賃借料・医療機器賃借料は再掲あり) |
― |
| 減価償却費 | 固定費 | 減価償却費 | 現金は出ない (資金繰りの分岐点では差し引く) |
| 水道光熱費・通信費 | 固定費として扱う | その他の医業・介護費用 (水道光熱費は再掲あり) |
一部は患者数で動くが、 金額が小さいため固定費にそろえる |
| 広告宣伝費・会費・保険料 | 固定費 | その他の医業・介護費用 | ― |
| 医薬品費 | 変動費 | 医薬品費 | 院内処方か院外処方かで 比率が大きく変わる |
| 診療材料費 | 変動費 | 材料費 | ― |
| 検査委託費(外注検査) | 変動費 | 委託費 | 委託費には医療事務などの委託も入り、 こちらは固定費。分けられなければ固定費に入れる |
| 支払利息 | 固定費 | その他の医業・介護費用 (調査の科目定義で「その他(支払利息、雑費等)」) |
返済元金は費用ではない (資金繰りの分岐点で扱う) |
医療経済実態調査の科目は、一般診療所の科目の定義によります。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.3/取得日:2026年10月14日)
原則は、迷う費目をどちらかに決めて、毎月同じ扱いにすることです。
変動費の中心は医薬品費で、院外処方か院内処方かで比率が大きく変わります。第25回医療経済実態調査の一般診療所全体(令和6年度)では、医薬品費は院外処方率80%〜100%の施設で収益の8.7%、院外処方率0%超10%未満の施設で23.6%でした(青色申告者を含む集計では8.7%と24.3%)。
この比較は、個人立・医療法人などを合わせた一般診療所全体の集計で、医療法人だけ、無床だけの値は示されていません(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.271・p.666/取得日:2026年10月14日)。
編集長コメント
高梨 真奈美
仕分けのときによく受ける質問は、「水道光熱費は患者数で動くので変動費では?」「パートさんの給与はどちらですか?」といった、金額の小さい費目についてです。私は、迷う費目は固定費に入れて、毎月同じルールで出すことをお勧めしています。精度を少し上げることより、同じ物差しで毎月比べられることのほうが、経営の判断に効くからです。
STEP2 変動費率と限界利益率を出す
ここで使う仮定のクリニックは、無床・内科系・院外処方中心の個人立です。前提をまとめると次のとおりです。
表3 通し試算の前提(仮定)
| 区分 | 費目 | 月額(仮定) |
|---|---|---|
| 固定費 | スタッフ人件費 (給与・賞与・法定福利費。院長分を除く) |
220万円 |
| 固定費 | 家賃 | 60万円 |
| 固定費 | リース料・保守料 | 30万円 |
| 固定費 | 減価償却費 | 25万円 |
| 固定費 | 水道光熱費・通信費 | 10万円 |
| 固定費 | その他(医療事務等の委託、広告、会費、保険、 消耗品の固定分、支払利息など) |
55万円 |
| 固定費 | 合計 | 400万円 |
| 変動費率 | 医薬品費8%+診療材料費3%+検査委託費1% | 12% |
| その他 | 患者単価(医業収益÷延べ患者数) | 6,000円 |
| その他 | 診療日数 | 月20日 |
| その他 | 現状の患者数 | 1日55人 (月の医業収益660万円、年約7,920万円) |
| 3段階の計算用 | 院長の取り分(個人立の生活費・税金・将来の投資の原資。 医療法人なら役員報酬) |
150万円 |
| 3段階の計算用 | 借入の返済元金 (例:6,000万円を10年・元金均等) |
50万円 |
すべて説明のための仮定の数値で、統計値や相場ではありません。
変動費率は、医薬品費8%+診療材料費3%+検査委託費1%=12%です。院外処方中心の想定なので、医薬品費を低めに置いています。限界利益率は、1−0.12=88%です。
院外処方と院内処方を比べるときは、変動費率の高い・低いではなく、患者1人あたりの限界利益(患者単価−1人あたりの変動費)で比べます。
表4 院外処方と院内処方の比べ方(仮定の数値)
| 処方 | 患者単価(仮定) | 変動費率(仮定) | 1人あたり限界利益 | 1日の必要患者数 |
|---|---|---|---|---|
| 院外処方中心 | 6,000円 | 12% | 5,280円 | 37.88人 |
| 院内処方中心 | 7,500円 | 28% (医薬品費24%を想定) |
5,400円 | 37.04人 |
会計上の損益分岐点(固定費400万円・月20日診療)で比べています。院内処方中心の患者単価と変動費率は説明のための仮定です。院内処方は在庫や薬剤管理の人手で固定費も増え、単価と薬剤費は自院の実績で決まるため、この数字で有利・不利は判断しません。示しているのは、1人あたり限界利益で比べるという見方だけです。
STEP3 損益分岐点売上高を出す
損益分岐点売上高は、固定費400万円÷限界利益率0.88=4,545,455円で、月約455万円です。年額にすると約5,455万円です。
STEP4 1日の必要患者数に直す
4,545,455円÷患者単価6,000円÷20日=37.88人で、切り上げると1日38人が損益分岐点です。
STEP5 損益分岐点比率と安全余裕率を出す
現状の1日55人なら、月の医業収益は660万円です。損益分岐点比率は4,545,455円÷6,600,000円=68.9%、安全余裕率は1−68.9%=31.1%です。
月の利益(院長の取り分の前)は、660万円×0.88−400万円=180.8万円で、医業収益の27.4%にあたります。
この試算は、年の医業収益が約7,920万円の小規模な個人立を想定しています。第25回医療経済実態調査の医療法人・無床の1施設あたり医業収益(補助金を除く、令和6年度)は約1億6,971万円で、規模が大きく違います。計算の流れだけを借りて、自院の数字に置き換えて使います(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.25/取得日:2026年10月14日)。
自院の数字はどこから拾うか
開業後のクリニックでは、月次の試算表、個人立なら青色申告決算書の科目を、表2の分け方に当てはめます。季節の波をならすため、直近12か月の合計を12で割って月額にします。患者単価は、同じ12か月の医業収益÷延べ患者数で出します。
税理士の月次資料に損益分岐点の欄がある場合も、その数字に院長の取り分と借入の返済が入っているかを確かめます。
損益分岐点は、費目を固定費と変動費に分け、変動費率→損益分岐点売上高→1日の必要患者数→損益分岐点比率・安全余裕率の順に計算し、迷う費目は毎月同じ扱いにそろえます。
院長報酬と借入返済を入れた3段階の損益分岐点
クリニックの損益分岐点は、会計上の分岐点、院長の取り分を入れた分岐点、借入の返済まで入れた資金繰りの分岐点の3段階で出します。月の固定費400万円・変動費率12%に院長の取り分150万円と返済元金50万円を置いた仮定の試算では、1日の必要患者数が38人、53人、55人と上がります。
① 会計上の損益分岐点(院長の取り分の前)
会計上の損益分岐点は、決算書の費用だけで計算した分岐点で、STEP3・STEP4で出した月約455万円、1日38人です。
② 院長の取り分を入れた損益分岐点
個人立のクリニックでは、院長の報酬が費用に入りません。院長の生活費、税金、将来の設備投資の原資は、利益の中から出すことになります。そこで、院長の取り分を固定費に加えた分岐点も出します。
仮定の取り分を月150万円とすると、固定費は550万円になり、損益分岐点は550万円÷0.88=625万円、1日52.08人(切り上げ53人)です。医療法人では院長の報酬が役員報酬として給与費に入るため、会計上の損益分岐点がそのまま②にあたります。
③ 返済まで入れた資金繰りの損益分岐点
借入の返済元金は費用ではありませんが、利益の中から払います。一方、減価償却費は費用ですが、現金は出ていきません。そのため資金繰りの分岐点は、固定費から減価償却費を引き、返済元金を足して計算します。
仮定の返済元金を月50万円(6,000万円を10年・元金均等で返す例)とすると、固定費は550万円−25万円+50万円=575万円、損益分岐点は約653万円(6,534,091円)、1日54.45人(切り上げ55人)です。開業直後は返済の始まりと患者数の立ち上がりが重なるため、③の分岐点を超えるまでの資金が足りるかを特に確かめます。
表5 3段階の損益分岐点(仮定の試算)
| 段階 | 固定費に入れるもの | 月の固定費 | 損益分岐点 売上高(月) |
1日の 必要患者数 |
損益分岐点 比率 |
安全 余裕率 |
現状(1日55人) の余り |
|---|---|---|---|---|---|---|---|
| ①会計上 | 決算書の固定費 | 400万円 | 約455万円 | 38人 (37.88) |
68.9% | 31.1% | 180.8万円 |
| ②院長の 取り分込み |
①+院長の取り分150万円 | 550万円 | 625万円 | 53人 (52.08) |
94.7% | 5.3% | 30.8万円 (収益の4.7%) |
| ③資金繰り | ②+返済元金50万円 −減価償却費25万円 |
575万円 | 約653万円 | 55人 (54.45) |
99.0% | 1.0% | 5.8万円 |
前提は変動費率12%・患者単価6,000円・月20日診療、現状の医業収益は月660万円(1日55人)の仮定で、統計値ではありません。必要患者数は切り上げ、括弧内は計算値です。医療法人は院長の報酬が給与費に入るため、会計上の分岐点が②にあたります。
編集長コメント
高梨 真奈美
事業計画書に「黒字」と書かれていても、院長の生活費や借入の返済が入っていない計画を目にすることがあります。計画書を受け取ったら、その黒字が①②③のどの分岐点を基準にしたものかを、必ず確かめてください。③で計画を立てておけば、患者数の立ち上がりが想定より遅れても、慌てずに済みます。
個人立と医療法人で利益率が違って見える理由
公的データでも、個人立の利益率は医療法人より高く出ます。第25回医療経済実態調査の概要には、「個人立の一般診療所については、損益差額の計算上、開設者(院長等)の報酬に相当する部分が、費用に計上されていないこと等から、医療法人よりも、『損益率』が数値上高くあらわれている」という注記があります(出典:中央社会保険医療協議会「第25回医療経済実態調査の概要(令和7年11月26日版)」p.2/取得日:2026年10月14日)。報告の留意事項でも、個人立の開設者の報酬に相当する部分は給与費に含まれず、損益差額は建物・設備の改善のための内部資金にも充てられる場合があるとしています(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.7/取得日:2026年10月14日)。
個人立では、院長の生活費・退職金の原資・将来の投資の原資が、すべて損益差額から賄われます。仮定の試算でも、院長の取り分を入れる前は医業収益の27.4%が残り、入れた後は4.7%しか残らず、院長の取り分を固定費に入れるかで利益率は大きく変わります。個人立か医療法人かをそろえずに比べると、誤った危機感や誤った安心感を持つことになります。
院長の取り分を置くときの参考として、医療法人の一般診療所の院長の給料(賞与込み、令和6年度)は、平均28,978,974円、中央値22,800,000円です(回答1,057施設)(出典:中央社会保険医療協議会「第25回医療経済実態調査の概要(令和7年11月26日版)」p.20/取得日:2026年10月14日)。平均は高額の施設に引っ張られるため、中央値も見ます。仮定の試算より規模の大きい医療法人の値なので、自院の規模に置き直して使います。個人立から医療法人化する判断は、クリニックの医療法人化|判断フレームと制度概要を整理するで整理しています。
患者数別の早見表(開業前の計画づくり向け)
開業前の計画では、1日の患者数ごとに月の損益を並べておくと、どこで黒字に変わるかが一目で分かります。前提は同じ仮定(固定費400万円・変動費率12%・患者単価6,000円・月20日診療、院長の取り分150万円、返済元金50万円)です。
表6 1日の患者数別の月の損益(仮定の試算)
| 1日の患者数 | 月の医業収益 | 限界利益 | ①会計上の利益 | ②院長の取り分の後 | ③返済後の資金の増減 |
|---|---|---|---|---|---|
| 30人 | 360万円 | 316.8万円 | ▲83.2万円 | ▲233.2万円 | ▲258.2万円 |
| 35人 | 420万円 | 369.6万円 | ▲30.4万円 | ▲180.4万円 | ▲205.4万円 |
| 38人 | 456万円 | 401.28万円 | +1.28万円 | ▲148.72万円 | ▲173.72万円 |
| 40人 | 480万円 | 422.4万円 | +22.4万円 | ▲127.6万円 | ▲152.6万円 |
| 45人 | 540万円 | 475.2万円 | +75.2万円 | ▲74.8万円 | ▲99.8万円 |
| 50人 | 600万円 | 528万円 | +128万円 | ▲22万円 | ▲47万円 |
| 53人 | 636万円 | 559.68万円 | +159.68万円 | +9.68万円 | ▲15.32万円 |
| 55人 | 660万円 | 580.8万円 | +180.8万円 | +30.8万円 | +5.8万円 |
| 60人 | 720万円 | 633.6万円 | +233.6万円 | +83.6万円 | +58.6万円 |
▲はマイナスです。③は、限界利益から「固定費400万円−減価償却費25万円+院長の取り分150万円+返済元金50万円」(575万円)を引いた額です。仮定の数値で、統計値ではありません。
黒字化までの期間は、立地や診療科、患者数の伸び方で変わるため、一律の目安はありません。開業後の患者数の立ち上がりを月ごとに仮置きし、③が黒字になる月までの不足分を、運転資金として用意しておきます。
拙著の第1章「なぜ『20年』なのか」では、20年マップは予測のための地図ではなく判断の起点となる時間軸だと書き、開業日から20年後を仮置きして、5年後・10年後・15年後の節目を逆算して仮置きすることを勧めました。開業計画の損益分岐点も、こうした節目の考え方と合わせて置くと、目の前の数字に振り回されにくくなります。
開業前の支援の範囲はクリニック開業支援とは|開業コンサルの支援内容・費用の仕組み・依頼のタイミングで、開業支援会社の比較は【2026年最新】クリニック開業の支援会社おすすめ5選|開業から集患まで一気通貫で支える開業パートナー比較で扱っています。
会計上の損益分岐点に院長の取り分と返済元金を加えると必要患者数は大きく上がるため、事業計画も月次の点検も3段階の分岐点で確かめます。
損益分岐点を下げる3つの方向と、患者数で余裕を広げる考え方
クリニックの損益分岐点を下げる方向は、固定費を下げる、変動費率を下げる、患者単価を上げる、の3つです。患者数を増やしても分岐点は下がりませんが、分岐点までの余裕が広がります。人件費を率だけで削らず、業務の見直しから手を付けます。
院長の取り分を入れた分岐点(②)を基準に、それぞれの方向で必要な患者数がどれだけ動くかを並べると、次のとおりです。
表7 損益分岐点を動かす方向(仮定の試算)
| 方向 | 変えるもの(例) | 1日の必要患者数 | 気をつけること |
|---|---|---|---|
| 固定費を下げる | 月20万円減 (550万円→530万円) |
51人(50.19) | 人件費を率だけで削らない |
| 変動費率を下げる | 12%→10% | 51人(50.93) | 在庫・仕入れの見直し。 処方形態の変更は単価も変わる |
| 患者単価を上げる | 6,000円→6,300円 (+5%) |
50人(49.60) | 必要な診療の算定漏れを確認する。 単価だけを追わない |
| 患者数(参考) | 1日55人→58人 | 変わらない(52.08) 安全余裕率5.3%→10.2% |
来てほしい患者層に届くか |
前提は院長の取り分込みの固定費550万円・変動費率12%・患者単価6,000円・月20日診療で、基準は1日52.08人(切り上げ53人)です。括弧内は計算値です。仮定の数値で、統計値ではありません。
固定費のうち最も大きいのは人件費です。第25回医療経済実態調査では、医療法人の無床診療所の給与費は医業・介護収益の51.0%(令和6年度)で、医薬品費・材料費・給食用材料費を除いた費用(収益の78.8%)の約65%(51.0÷78.8、編集部で算出)を占めます(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.25/取得日:2026年10月14日)。
院長の報酬を人件費に含めるかは資料によって違います。医療経済実態調査の医療法人の集計は院長の報酬を給与費に含み、会計事務所や業界団体の公開ベンチマークには院長給を人件費と別に示すものがあります。比べるときは含める範囲をそろえます。定義の違いと自院の比べ方は、クリニックの人件費率の目安は?院長報酬など数字が違う4つの理由と自院の比べ方で整理しています。
人件費を下げるときは、安易な人員削減ではなく、業務フローの見直し、タスクシフト、予約の最適化から手を付けます。受付・電話・会計の業務を見直す手順は、クリニックの業務効率化の進め方|受付・電話・会計の業務改善と効果の測り方で解説しています。
変動費率は、医薬品や診療材料の在庫と仕入れの見直しで下げます。処方形態を変えると患者単価も変わるため、効果は1人あたりの限界利益で確かめます。
患者単価は、必要な診療の算定漏れがないかの確認から見直します。患者単価×来院頻度×継続期間で出す患者LTVは、費用側の損益分岐点と対になる売上側の指標です。売上を患者数・来院頻度・単価に分けて原因を絞る手順はクリニックの売上アップ方法|患者数・来院頻度・単価で原因を絞る経営改善の手順で、患者LTVの計算と使い方はクリニックの患者LTVとは|計算式と運用方法を売上設計の中核指標として解説で扱っています。
患者数を増やしても分岐点そのものは下がりませんが、分岐点までの余裕は広がります。集患の施策は、来てほしい患者層に届くかで選びます。施策の全体像と見直し方は、クリニックの集客方法|集患施策の全体像と、効果が落ちたときの見直し方で整理しています。
高梨メソッドから見た順番
高梨メソッドで損益分岐点に直結する原則は2つあります。原則2-1「売上=患者単価×来院頻度×リピート率(3変数同時最適化)」と、原則3-5「ROI 3年以内の投資のみ実行する」です。両原則とも、中核ビジョン「20年経営」の文脈で機能します。
原則2-1では、単価だけを上げると来院頻度やリピート率が落ち、売上全体は伸びないと考えます(第III部第9章)。損益分岐点を下げるために単価を見直すときも、患者数と来院頻度を同時に見ます。
原則3-5は、医療DXや医療機器への投資を3年で回収できる範囲に絞る考え方です(第IV部第18章)。損益分岐点に当てはめると、増える固定費÷限界利益率で分岐点の上がり幅を出し、その分を3年で回収できるかで判断します。買い切りかリースかで固定費の形も変わり、拙著で紹介した例では、機器の世代交代が早い領域でリースへの切り替えを選んでいます。
利益率は、売上側の3変数と費用側の投資判断の両輪から、結果として現れる従属指標です。利益率だけを追って必要な投資を後ろ倒しにすると、数年後の黒字化がかえって遠のくことがあります。
📖 拙著で詳述
設備やDXへの投資を回収期間で判断する考え方は、拙著『医療機関サステナブル経営の20年マップ 〜クリニックを20年続ける高梨メソッド〜』の第IV部第18章『ROI 3年以内の投資のみ実行する』で、売上を3つの変数で見る考え方は第III部第9章『売上は3つの変数の掛け算で決まる』で詳しく書いています。
編集長コメント
高梨 真奈美
分岐点が上がったとき、最初に「人を減らせないか」というご相談を受けることがあります。拙著の第14章でも書きましたが、人を減らすことを目的にした効率化は、残る職員に「次は自分か」という空気を生み、離職と採用の費用でかえって固定費が膨らみやすくなります。私は、まず費目の仕分けと業務の見直しから始めることをお勧めしています。
損益分岐点は固定費・変動費率・患者単価で下げ、患者数で余裕を広げますが、人件費を率だけで削らず、固定費が増える投資は分岐点の上がり幅と回収期間で判断します。
公的データで見るクリニックの利益率・赤字割合と財務指標の読み方
第25回医療経済実態調査(令和6年度)の一般診療所の損益率は、医療法人4.8%(前年度8.3%)、個人立28.8%(同32.0%)で、医療法人の一般診療所の37.2%が赤字でした。医療法人の無床診療所では医業収益が2.4%減り給与費が3.5%増え、費用が収益の94.6%を占めています。
医療経済実態調査は、病院・一般診療所・歯科診療所・保険薬局の経営実態を把握し、診療報酬改定の基礎資料とするために、中央社会保険医療協議会が2年に1回行う調査です。第25回はに公表されました。損益率は(医業・介護収益−医業・介護費用)÷医業・介護収益で、新型コロナウイルス感染症関連の補助金を除いた値です。令和5年度は2023年度、令和6年度は2024年度にあたります。
公的データは、単年度の利益額ではなく比率で見ます。「平均的な診療所」でひとくくりにせず、開設者の種類・病床の有無・診療科をそろえて比べます。公的な値は達成目標ではなく、自院の位置を知るための相場観として使います。
一般診療所の損益率の推移
表8 一般診療所の損益率(第25回医療経済実態調査)
| 区分 | 回答施設数 | 令和5年度 平均 |
令和6年度 平均 |
令和5年度 中央値 |
令和6年度 中央値 |
|---|---|---|---|---|---|
| 医療法人・全体 | 1,333 | 8.3% | 4.8% | 5.6% | 2.7% |
| 医療法人・無床 | 1,238 | 9.3% | 5.4% | 6.1% | 3.0% |
| 医療法人・有床 | 95 | 2.5% | 1.4% | 1.4% | ▲0.4% |
| 個人・全体 | 844 | 32.0% | 28.8% | 30.1% | 27.2% |
| 個人・無床 | 830 | 32.3% | 29.1% | 30.1% | 27.2% |
| 個人・有床 | 14 | 25.1% | 23.0% | 22.8% | 24.1% |
無床・有床は、入院診療収益の有無による区分です。中央値は概要資料の表の値です。医療法人だけの分布で見た中央値は5.8%→2.8%で、資料によって0.1〜0.2ポイント違います。個人立は開設者の報酬が費用に入りません。個人・有床は14施設と少なく、ぶれが大きい数字です。(出典:中央社会保険医療協議会「第25回医療経済実態調査の概要(令和7年11月26日版)」p.2・p.11、同「【参考】前回ご指摘いただいた資料について(第25回医療経済実態調査)」()p.8/取得日:2026年10月14日)
医療法人の一般診療所の平均損益率を6年で見ると、令和元年度6.5%、2年度3.8%、3年度7.1%、4年度8.3%、5年度8.3%、6年度4.8%です(概要資料p.2。令和元・2年度は第23回、3・4年度は第24回の調査からの引用)。
赤字のクリニックの割合
医療法人の一般診療所のうち、損益差額が赤字だった施設の割合は、令和5年度27.2%から令和6年度37.2%に増えました(医療経済実態調査の医療法人、1,333施設)。厚生労働省の事務局が示した資料の値です(出典:中央社会保険医療協議会「【参考】前回ご指摘いただいた資料について(第25回医療経済実態調査)」()p.8/取得日:2026年10月14日)。
病床の有無で分けると、報告の階級別施設数から編集部で算出した割合(令和6年度)は、無床36.3%、有床48.4%です。個人立(青色申告者を含む)は、同じ方法で編集部で算出すると6.9%です。個人立は院長の報酬が費用に入らないため、赤字の割合も低く出ます(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.301・p.672/取得日:2026年10月14日)。
同じ厚生労働省の資料には、医療経済実態調査とは別の、医療法人の経営情報を集めたデータベース(MCDB)で、医療法人の医科診療所(7,146施設)のうち医業利益が赤字の割合が2023年度31.3%から2024年度43.4%に増えたという値も載っています。調査の対象と指標が違うため、上の37.2%とは並べて比べません。
編集長コメント
高梨 真奈美
平均の4.8%だけを見ると、まだ黒字に見えます。ただ、私が重く見ているのは、医療法人の一般診療所の3割を超える施設が赤字で、中央値が2%台にとどまっている点です。平均は大きな黒字の施設に引っ張られます。だから私は、全国の利益率と比べることより、自院の損益分岐点比率と安全余裕率を毎月見ることを優先しています。
費用構成比と、損益分岐点から見た読み方
表9 一般診療所の費用構成比(医業・介護収益に対する割合)
| 費用項目 | 医療法人・無床 令和5年度 |
医療法人・無床 令和6年度 |
医療法人・全体 令和6年度 |
個人・無床 令和6年度 |
|---|---|---|---|---|
| 給与費 | 48.1% | 51.0% | 50.9% | 28.3% |
| 医薬品費 | 10.7% | 11.2% | 11.1% | 13.3% |
| 材料費 | 4.3% | 4.5% | 4.8% | 3.2% |
| 給食用材料費 | 0.1% | 0.1% | 0.2% | 0.0% |
| 委託費 | 3.6% | 3.5% | 3.8% | 3.2% |
| 減価償却費 | 3.6% | 3.7% | 3.8% | 4.8% |
| その他の医業・介護費用 | 20.3% | 20.6% | 20.6% | 18.0% |
| 費用計 | 90.7% | 94.6% | 95.2% | 70.9% |
| 損益率 | 9.3% | 5.4% | 4.8% | 29.1% |
新型コロナウイルス感染症関連の補助金を除いた医業・介護収益に対する割合です。個人・無床は青色申告者を含む集計(830施設)で、開設者の報酬は給与費に含まれません。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.25・p.607/取得日:2026年10月14日)
医療法人の無床診療所では、令和5年度から6年度にかけて、医業収益(補助金を除く)が2.4%減り、給与費が3.5%増え、費用合計は1.9%増えました(同p.25)。収益が減り、固定費の中心である給与費が増えたため、損益分岐点に近づいた形です。
医療経済実態調査には損益分岐点比率の項目がないため、次の表は費用構成比から編集部で試算した値です。変動費=医薬品費+材料費+給食用材料費、固定費=それ以外の医業・介護費用としました。委託費の一部(検査委託)は変動費ですが、分けられないため固定費に入れています。
表10 費用構成比から見た損益分岐点比率(編集部試算)
| 区分 | 変動費率 | 固定費率 | 限界利益率 | 損益分岐点比率 (編集部試算) |
|---|---|---|---|---|
| 医療法人・無床 令和5年度 | 15.1% | 75.6% | 84.9% | 約89.0% |
| 医療法人・無床 令和6年度 | 15.8% | 78.8% | 84.2% | 約93.6% |
| 医療法人・全体 令和5年度 | 15.5% | 76.2% | 84.5% | 約90.2% |
| 医療法人・全体 令和6年度 | 16.1% | 79.1% | 83.9% | 約94.3% |
| 個人・無床 令和6年度 (院長の報酬を含まない) |
16.5% | 54.4% | 83.5% | 約65.1% |
資料に載っている値ではなく、編集部で試算した値です。損益分岐点比率=固定費率÷限界利益率で、1−損益率÷限界利益率としても同じ値になります(例:1−5.4÷84.2=約93.6%)。委託費まで変動費に入れても、医療法人・無床の令和6年度は約93.3%です。個人・無床は院長の報酬が費用に入らないため低く出ます。(元データ:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.25・p.607/取得日:2026年10月14日)
医療法人の無床診療所の損益分岐点比率(編集部試算)は、令和5年度の約89%から令和6年度は約94%に上がり、安全余裕率に直すと約11%から約6%に縮みました。集計値の上では、医業収益が6%余り減ると赤字に届く水準です。
診療科別の損益率
表11 主たる診療科別の損益率(医療法人・無床)
| 診療科 | 施設数 | 損益率 令和5年度 |
損益率 令和6年度 |
給与費比率 令和6年度 |
医薬品費比率 令和6年度 |
|---|---|---|---|---|---|
| 内科 | 581 | 9.3% | 4.2% | 52.5% | 11.0% |
| 小児科 | 86 | 16.2% | 4.7% | 51.7% | 15.9% |
| 精神科 | 25 | 2.4% | 1.6% | 62.4% | 8.6% |
| 外科 | 49 | 4.1% | 0.4% | 47.5% | 10.7% |
| 整形外科 | 143 | 3.7% | 3.1% | 54.5% | 13.4% |
| 産婦人科 | 35 | 5.3% | 2.7% | 39.1% | 14.7% |
| 眼科 | 96 | 9.3% | 8.7% | 48.4% | 12.3% |
| 耳鼻咽喉科 | 91 | 16.6% | 9.5% | 54.9% | 5.2% |
| 皮膚科 | 71 | 10.6% | 8.1% | 52.4% | 8.0% |
| その他 | 61 | 11.0% | 10.9% | 43.7% | 10.3% |
| 全体 | 1,238 | 9.3% | 5.4% | 51.0% | 11.2% |
新型コロナウイルス感染症関連の補助金を除いた値です。精神科25施設、外科49施設、産婦人科35施設、その他61施設は回答が少なく、ぶれが大きい数字です。(出典:中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」p.161〜163/取得日:2026年10月14日)
固定費の中心である給与費の比率は39.1%から62.4%、変動費の中心である医薬品費の比率は5.2%から15.9%まで、診療科によって開きがあります。費用の形が違えば損益分岐点比率も変わるため、自院と同じ診療科の行と比べます。
「営業利益率」「売上高総利益率」「医業収支差額率」で探しているときの読み替え
一般企業の営業利益率や医業収支差額率に近いのは、この調査の「損益率」(損益差額÷医業・介護収益)です。ただし、この調査の費用には支払利息が入り、収益には受取利息なども入るため、厳密には営業利益率と同じ指標ではありません(同報告p.3の科目の定義)。
売上高総利益率(粗利率)にあたる指標は、この調査にはありません。医薬品費と材料費を除いた残りの割合は、医療法人・無床の令和6年度で84.3%(100−11.2−4.5、編集部で算出)です。
2025年度・2026年度の通年の値は、まだ公表されていません。令和8年度には医療経済実態調査をベースにした臨時調査の実施案が示されており、対象期間は令和7年6〜9月と令和8年6〜9月、結果報告は2026年11月下旬が目標とされています(取得日時点の予定)(出典:中央社会保険医療協議会 調査実施小委員会「令和8年度医療機関等の経営状況に係る臨時調査の実施案」()/取得日:2026年10月14日)。
病院・透析クリニックの数字を見るときの注意
病院の数字は、診療所とは別に見ます。厚生労働省の特別集計では、一般病院(全病床に占める一般病床の割合が50%を超える病院、528施設)で経常利益が赤字の病院の割合は、2023年度54.9%から2024年度63.3%に増えました。同じ集計で、医業利益が赤字の割合は72.7%です(出典:中央社会保険医療協議会「第25回医療経済実態調査の分析」p.3/取得日:2026年10月14日)。地域の病院の経営状況は、診療所が連携先を考える材料にもなります。
第25回医療経済実態調査の診療科別の集計は10区分で、透析を行う診療所の別掲はありません。透析クリニックの損益分岐点は、ここで示した式に自院の実績(透析の回数と単価、ダイアライザーなどの材料費=変動費、透析装置のリース料や減価償却費=固定費)を当てはめて出します。
第25回医療経済実態調査(令和6年度)では医療法人の一般診療所の損益率が4.8%に下がり37.2%が赤字だったため、自院の損益分岐点比率と安全余裕率を、開設者の種類・病床・診療科をそろえた公的データと並べて点検します。
損益分岐点を経営判断に使うタイミングと相談先
クリニックの損益分岐点は、開業前の事業計画、開業後の月次の点検、診療報酬改定・賃上げ・採用・設備投資の前の3つの場面で計算し直します。変動費率12%・患者単価6,000円・月20日診療の仮定では、固定費が月30万円増えると損益分岐点は約34万円、1日約3人上がります。
開業前:事業計画に置く数字
開業前の事業計画には、3段階の損益分岐点、月ごとの患者数の立ち上がり、③が黒字になるまでの運転資金を置きます。計画書の「黒字」がどの段階の分岐点を指しているかを、計画づくりに関わる相手と同じ言葉で確かめておきます。
開業後:月次で見る2つの数字
開業後は、損益分岐点比率と安全余裕率を毎月見ます。単月の数字は季節で揺れるため、直近12か月の平均で出し、推移で読みます。
比率が上がり始めたら、原因が固定費・変動費率・患者単価・患者数のどれにあるかを分けます。単年度の利益額ではなく、この構造で見ると打ち手が具体的になります。
改定・賃上げ・採用・投資の前に再計算する
診療報酬改定、賃上げ、採用、設備投資の前には、増える固定費÷限界利益率で、分岐点の上がり幅を出します。冒頭の例の計算は、30万円÷0.88=約34.1万円、これを患者単価6,000円と月20日で割って1日あたり2.84人(約3人)です。採用1人分の人件費がいくらなら何人分の患者にあたるかを、採用を決める前に確かめておきます。
改定や最低賃金の動きと人件費の関係は、クリニックの人件費率の目安は?院長報酬など数字が違う4つの理由と自院の比べ方で扱っています。
自院だけで判断が難しいときの相談先
損益分岐点の数字を自院だけで出しにくいときは、目的に合わせて相談先を分けます。月次の数字の拾い方と税務は顧問税理士、集患・売上・効率化まで含めた経営全体の見直しは経営コンサルティングの担い手が相談先です。
相談するときは、次の2点を確かめます。
- 話している損益分岐点が、会計上・院長の取り分込み・資金繰りの3段階のどれか
- 固定費と変動費の分け方を、毎月同じルールでそろえてくれるか
経営コンサルティングの支援内容や費用の決まり方はクリニックの経営コンサルティングとは|支援内容・費用の決まり方・契約前に確認する5つのことで、経営全体を支える支援会社の比較はクリニック経営の支援会社おすすめ5選|集患・売上・効率化・働き方を統合する経営パートナーの比較ガイドで整理しています。
損益分岐点は一度出して終わりにせず、開業前の計画、月次の点検、改定・賃上げ・採用・投資の前に計算し直し、固定費の増加が何人分の患者数にあたるかで判断します。
よくある質問
Q1. クリニックの損益分岐点はどうやって計算しますか?
クリニックの損益分岐点は、固定費÷(1−変動費率)で求める医業収益の水準です。仮に月の固定費400万円・変動費率12%なら月約455万円で、患者単価6,000円・月20日診療なら1日38人が分岐点です。院長の取り分や借入の返済を固定費に加えると、必要な患者数は上がります。
Q2. クリニックの損益分岐点比率は何%が目安ですか?
クリニックの損益分岐点比率は、低いほど赤字までの余裕が大きい指標で、公的な統計で示された一律の目安はありません。比率が90%なら医業収益が10%減ると赤字になるため、安全余裕率(1−損益分岐点比率)と合わせて、直近12か月の推移を毎月点検します。
Q3. 借入金の返済は損益分岐点に入りますか?
借入金の返済元金は費用ではないため、会計上の損益分岐点には入りません。ただし返済は利益から払うため、資金繰りの分岐点では返済元金を固定費に加え、現金が出ていかない減価償却費を差し引いて計算します。支払利息は費用なので、会計上の固定費に入ります。
Q4. 一般診療所の利益率と赤字の割合はどのくらいですか?
一般診療所の利益率は、第25回医療経済実態調査(令和6年度)の損益率で医療法人が4.8%(前年度8.3%)、個人立が28.8%(同32.0%)です。個人立は院長の報酬が費用に入らないため高く出ます。損益差額が赤字だった医療法人の一般診療所は37.2%(前年度27.2%)でした。
Q5. クリニックの人件費率が高いかどうかはどう判断しますか?
クリニックの人件費率が高いかどうかは、院長の報酬を含む数字かどうかをそろえ、開設者の種類・病床・診療科が同じ公的データと比べて判断します。第25回医療経済実態調査の給与費比率(令和6年度)は、院長の報酬を含む医療法人の無床診療所で51.0%、診療科別では39.1%から62.4%まで開きがあります。
Q6. 個人立と医療法人で利益率が違うのはなぜですか?
個人立と医療法人で利益率が違うのは、院長の報酬の扱いが違うためです。医療法人では院長の報酬が給与費として費用に入りますが、個人立では開設者の報酬が費用に入らず、利益(損益差額)に残ります。比べるときは開設者の種類をそろえるか、院長の取り分を固定費に加えて損益分岐点を出します。
Q7. 院外処方と院内処方で損益分岐点は変わりますか?
院外処方と院内処方では、医薬品費の比率が大きく違うため変動費率が変わります。第25回医療経済実態調査の一般診療所全体(令和6年度)では、医薬品費は院外処方率80%以上で収益の8.7%、0%超10%未満で23.6%でした。院内処方は薬剤分の収益も増えるため、1人あたりの限界利益で比べます。
まとめ
クリニックの損益分岐点は、固定費÷(1−変動費率)で求め、1日の必要患者数・損益分岐点比率・安全余裕率に直して使う経営の物差しです。院長の取り分と借入の返済を入れた3段階で出すと、事業計画にも月次の点検にも使える数字になります。
損益分岐点を下げる方向は固定費・変動費率・患者単価の3つで、患者数を増やすと分岐点までの余裕が広がります。人件費は率だけで削らず、業務の見直しから手を付けます。公的データと比べるときは、第25回医療経済実態調査(令和6年度)の医療法人の一般診療所の損益率4.8%、赤字の割合37.2%といった値を、開設者の種類・病床・診療科をそろえて読みます。損益分岐点比率と安全余裕率を毎月点検し、改定・賃上げ・採用・投資の前に計算し直すことが、20年続くクリニックの数字の土台になります。
編集長コメント
高梨 真奈美
損益分岐点の話をすると、「数字に振り回されたくない」と言われることがあります。お気持ちはよく分かります。ただ、診療報酬改定や物価上昇のような外的変動に弱いのは、「何人来れば成り立つか」を持っていないクリニックだと、私は20年の支援現場で繰り返し感じてきました。損益分岐点は、目の前の数字に慌てないための物差しです。私は、院長の取り分と返済まで入れた数字を、一緒に出してもらうようにしています。